头部房企的半年成绩单陆续浮出水面,行业格局在冷热交织中加速重构。销售规模之争依旧胶着,但盈利能力和现金储备的差距,正成为衡量房企成色的新标尺。从已披露的经营数据看,华润置地凭借可观的利润规模领跑盈利榜,保利发展手握充裕现金,而中海地产则以罕见的销售增速成为十强中的亮点。
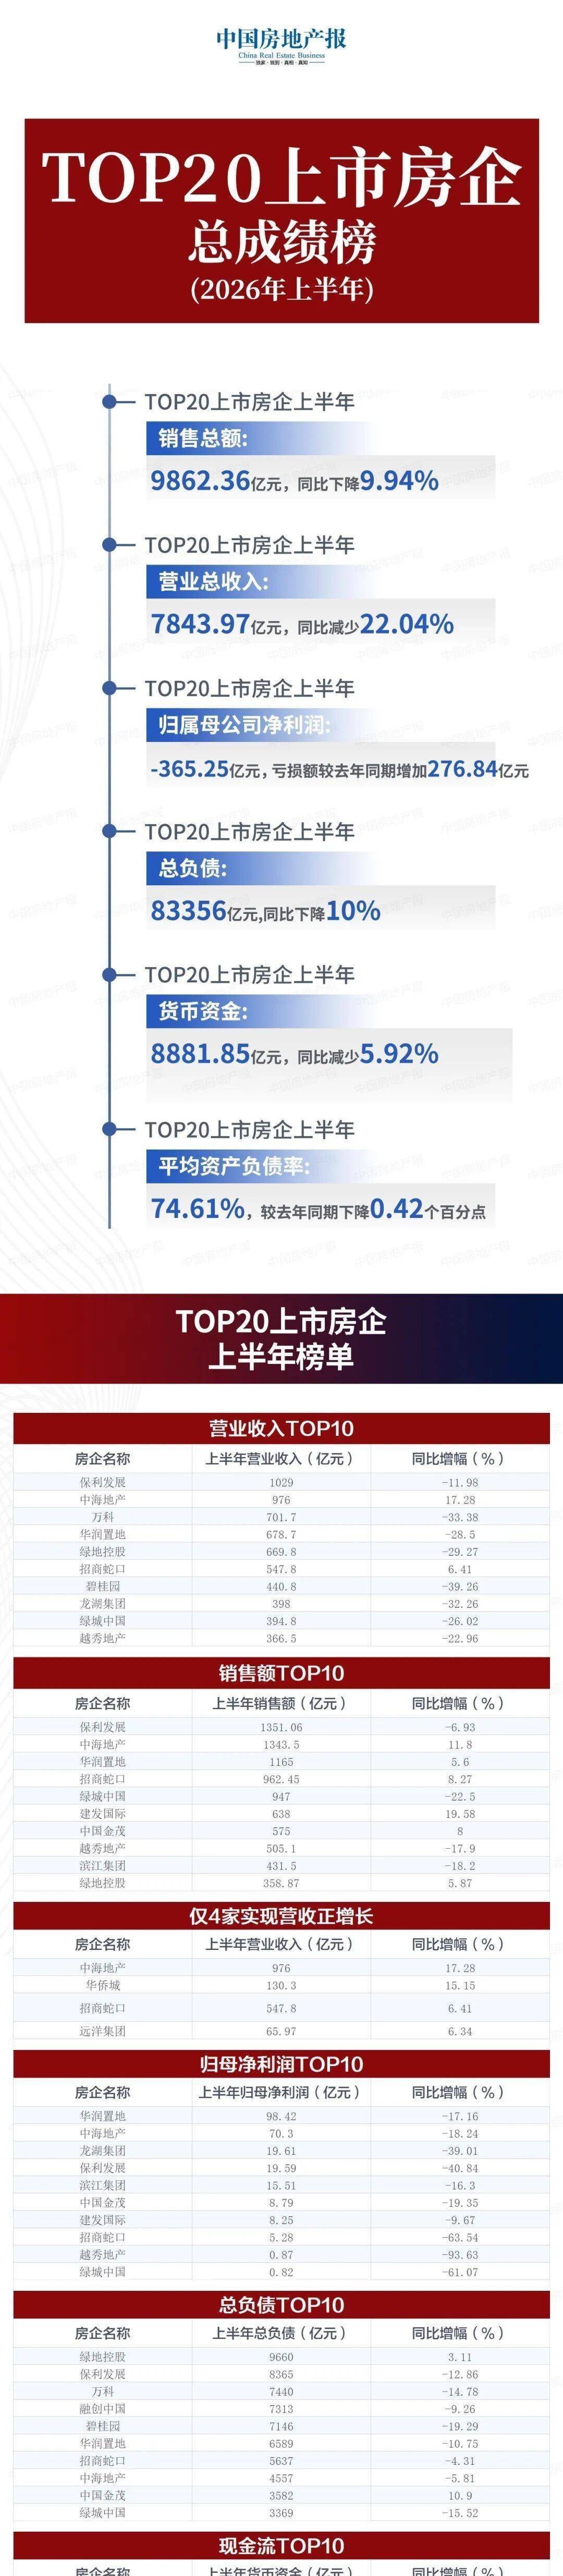
利润分化是这轮调整中最直观的信号。头部阵营中,华润置地的核心归母净利润遥遥领先,稳坐盈利头把交椅,其商业运营和城市综合体的布局贡献了稳定的现金流。紧随其后的中海地产,利润规模同样可观,两家房企的盈利水平远超第三名及后续梯队,形成了明显的“双雄”格局。相比之下,部分房企虽销售额不低,但利润空间被持续压缩,甚至出现盈利大幅滑坡,反映出不同发展模式在行业下行期的抗风险能力差异。现金储备方面,保利发展的表现尤为突出。在多数房企收缩投资、回笼资金的背景下,保利手握大量现金,财务盘面保持稳健。这种充裕的流动性,既为其在核心城市土地市场择机补仓提供了底气,也使其在应对债务到期和项目开发时更加从容。行业普遍降杠杆的周期里,现金为王不再是一句口号,而是决定企业能否穿越周期的关键筹码。增长维度上,中海地产是十强中唯一实现两位数销售增长的房企,权益销售额更是蝉联行业第一。其增长动能高度依赖一线城市,香港、北京、上海、广州、深圳五大城市的销售占比已接近七成,成为绝对的业绩支柱。中海在产品力上的持续投入,如率先发布的“好房子”智慧空间系统,对高端项目的去化起到了明显助推作用,实现了量价兼得。
 股票配资平台app
头部房企的集中度仍在提升,前十强占据了百强销售额的近半壁江山,相邻名次之间的差距缩小至两百亿左右,竞争进入白热化。与此同时,一批本土深耕的中小民营房企逆势崛起,凭借极低的负债和自有资金滚动开发,实现了销售额的翻倍增长,成为这轮调整中不可忽视的黑马力量。城市分化同样剧烈,一线城市销售占比反超二线,成为房企业绩的主要来源。土地市场的冷热不均也折射出房企的策略分野。整体投资依旧谨慎,百强房企拿地金额同比大幅下降,但核心地块的争夺却异常激烈,多个城市诞生板块单价地王。销售增长强劲的中海,在拿地上却极为克制,权益拿地金额同比大跌,拿地销售比处于十强最低水平,显示出其对投资回报率的严苛要求。这种“销售冲高、投资收缩”的反差,恰恰体现了头部房企在规模与安全之间的精细平衡。
新钰优配提示:文章来自网络,不代表本站观点。